
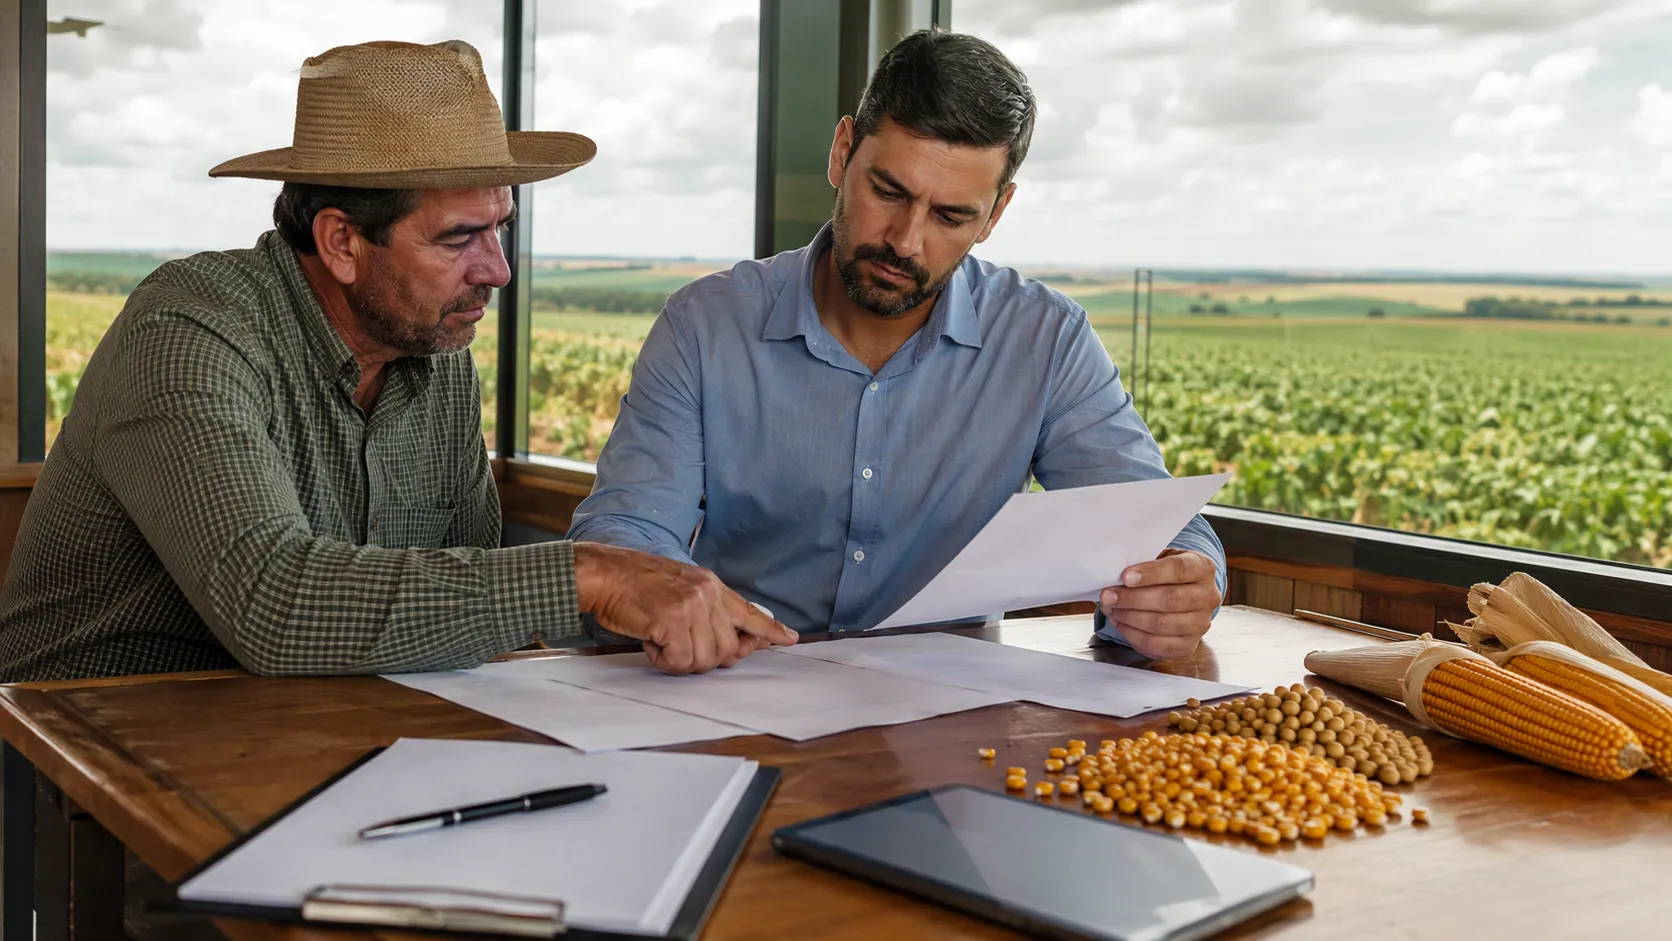
A nova lei do seguro rural entrou em vigor nesta quarta-feira, 30 de setembro. A Lei nº 15.526/2026 estabelece prazos para regulação e pagamento de sinistros, integra a apólice às garantias do crédito rural e amplia as regras de transparência.
O texto foi sancionado com vetos parciais. O Executivo retirou dispositivos sobre isenção de tributos federais e sobre a aquisição de Letras de Risco de Seguro pelo fundo destinado à cobertura suplementar do setor.
Os vetos seguem para análise do Congresso Nacional. Até que deputados e senadores deliberem, os trechos barrados não produzem efeitos.
Nova lei do seguro rural define prazos para sinistros
Os contratos deverão informar com clareza quais documentos serão exigidos na análise de uma ocorrência. A medida busca reduzir dúvidas e dar previsibilidade ao procedimento.
Quando não houver necessidade de vistoria presencial depois da colheita, do corte ou da liberação da área, a regulação deverá ser concluída em até 15 dias após a comunicação do sinistro.
A indenização deverá ser paga em até 30 dias. O prazo começa após a entrega de toda a documentação exigida ou depois da vistoria técnica, quando necessária, considerando o evento que ocorrer por último.
O cumprimento dos prazos depende de o segurado apresentar os documentos previstos no contrato. Divergências, suspeitas de fraude ou necessidade de informações adicionais podem seguir procedimentos previstos na legislação e na apólice.
O que significa regulação do sinistro
A regulação é a etapa em que a seguradora verifica a ocorrência, as causas, a extensão das perdas e o enquadramento nas coberturas contratadas.
Esse processo pode envolver análise de documentos, dados climáticos, registros da lavoura e vistoria técnica. Ao final, a empresa define se há indenização e qual valor deve ser pago.
A fixação de prazos não altera automaticamente as coberturas. Continuam valendo os riscos previstos, as exclusões, a franquia, o nível de cobertura e as demais condições de cada contrato.
Seguro poderá integrar garantias do crédito rural
A lei permite que instituições financeiras incluam a apólice entre as garantias de uma operação de crédito rural. O contrato poderá prever a cessão dos direitos à indenização em favor do agente financeiro.
Em caso de sinistro, parte ou todo o pagamento poderá ser direcionado primeiro à liquidação da dívida, conforme as condições acertadas entre produtor, banco e seguradora.
O mecanismo reduz o risco da operação para quem concede o crédito. Para o produtor, a medida pode facilitar o financiamento, mas exige atenção ao destino da indenização.
Antes de assinar, é importante verificar:
- Quem será indicado como beneficiário da apólice;
- Qual parcela da indenização poderá ser destinada ao banco;
- Quais eventos e culturas estão cobertos;
- Como funcionam franquia, limite e perda mínima indenizável.
Produtor segurado poderá ter condições favorecidas
A legislação autoriza incentivos para operações de crédito protegidas por seguro. Entre as possibilidades estão prioridade de acesso e condições diferenciadas de prazo, limite ou taxa.
O texto também prevê preferência na prorrogação ou renegociação de dívidas rurais. A aplicação prática dependerá das regras de cada linha de financiamento e da regulamentação dos órgãos responsáveis.
A lei cria a base jurídica para os benefícios, mas não significa que todos serão oferecidos imediatamente ou de forma idêntica por todas as instituições.
Subvenção passa a ser despesa obrigatória
A União deverá tratar como obrigatórias as despesas destinadas à subvenção econômica ao prêmio do seguro rural. A execução continuará limitada aos valores aprovados no Orçamento Federal.
A subvenção cobre parte do custo da apólice e reduz o valor pago pelo produtor. Percentuais, culturas atendidas, regiões e critérios de acesso são definidos pelo programa federal.
Na prática, o caráter obrigatório busca aumentar a previsibilidade dentro do orçamento disponível. A lei não cria recursos ilimitados nem afasta a necessidade de dotação anual.
Acesso à subvenção exigirá dados da atividade
O produtor que solicitar o benefício federal deverá fornecer informações sobre suas atividades agropecuárias. O formato, o sistema e o detalhamento ainda serão definidos pelo Poder Executivo.
Esses dados podem apoiar o acompanhamento das operações, a avaliação de risco e a formulação de políticas públicas. A regulamentação deverá esclarecer responsabilidades, prazos e tratamento das informações.
Até a edição dessas regras, produtores e operadores devem acompanhar as orientações oficiais do Programa de Subvenção ao Prêmio do Seguro Rural.
Lei prevê bancos de dados públicos
A legislação determina a disponibilização de informações sobre as operações de seguro rural na internet. A medida pretende ampliar a transparência e permitir melhor acompanhamento do mercado.
Também deverá ser publicado um manual com regras e procedimentos da subvenção. O documento deve reunir orientações para produtores, seguradoras, instituições financeiras e demais participantes.
O nível de detalhamento e o cronograma de implantação dependerão de regulamentação. Informações protegidas por sigilo e pela legislação de dados pessoais deverão receber tratamento adequado.
Isenção de tributos federais foi vetada
Um dos vetos retirou o dispositivo que ampliava a isenção de tributos federais incidentes sobre operações de seguro rural.
Na mensagem enviada ao Congresso, o Executivo justificou que o benefício poderia gerar renúncia de receita sem estimativa do impacto orçamentário e sem as medidas de compensação exigidas pelas normas fiscais.
Essa é a fundamentação oficial do veto. O texto sancionado não cria a isenção prevista pelo dispositivo aprovado anteriormente no Legislativo.
Compra de Letras de Risco de Seguro também foi barrada
Outro veto impediu que o fundo de cobertura suplementar adquirisse Letras de Risco de Seguro, conhecidas pela sigla LRS.
Esses títulos transferem determinados riscos de seguro para investidores do mercado de capitais. No modelo vetado, o fundo poderia comprar esses ativos como parte de sua estratégia.
A justificativa oficial apontou risco de exposição do patrimônio do fundo a obrigações de terceiros sem relação direta com as coberturas para as quais ele foi criado.
Com o veto, essa possibilidade não integra a lei em vigor. Uma eventual mudança dependerá da análise do Congresso ou de nova iniciativa legislativa.
Congresso decidirá sobre os vetos
Os vetos presidenciais não encerram a tramitação dos dispositivos. Deputados e senadores podem mantê-los ou rejeitá-los em sessão conjunta.
Para derrubar um veto, é necessária maioria absoluta em cada Casa. Até a conclusão da votação, permanece válido o texto publicado sem os trechos vetados.
A análise parlamentar pode ocorrer em data diferente da entrada em vigor das demais regras. Por isso, contratos e operações devem seguir a legislação atualmente publicada.
Mudanças não substituem a leitura da apólice
A nova lei estabelece regras gerais, mas cada seguro continua tendo condições próprias. Coberturas, riscos excluídos, produtividade garantida, franquia e critérios de perda precisam ser verificados antes da contratação.
O produtor deve conferir se a cultura, a localização e a época de plantio estão enquadradas. Também precisa manter notas, laudos, registros de manejo e demais documentos exigidos.
Em caso de evento climático, a comunicação deve seguir o prazo e o canal definidos na apólice. A liberação da área ou a colheita antes da vistoria pode depender de autorização da seguradora.
Regras ainda dependem de regulamentação
Parte das medidas precisa de atos complementares para funcionar plenamente. Isso inclui o formato de envio de dados, os critérios dos benefícios de crédito e a implantação das bases públicas.
A regulamentação também deverá alinhar a atuação de seguradoras, bancos, cooperativas e órgãos federais. Até lá, algumas mudanças poderão ser aplicadas de forma gradual.
A vigência imediata da lei não significa execução instantânea de todos os sistemas e incentivos previstos.
O que o produtor deve acompanhar agora
O primeiro passo é revisar contratos novos e vigentes com apoio técnico ou jurídico quando necessário. Os prazos legais devem aparecer de forma compatível nas condições da apólice.
Também será importante acompanhar a regulamentação federal e as decisões do Congresso sobre os vetos. Mudanças posteriores podem alterar pontos que ficaram fora do texto sancionado.
Para a contratação, o foco permanece na adequação entre cobertura e risco real da propriedade. Preço da apólice e percentual de subvenção não devem ser avaliados sem considerar franquias, limites e exclusões.
Resumo das principais mudanças
- Regulação em até 15 dias quando não houver vistoria presencial;
- Pagamento em até 30 dias após documentação ou vistoria;
- Possibilidade de usar direitos da apólice como garantia de crédito;
- Subvenção tratada como despesa obrigatória dentro do orçamento;
- Previsão de bancos de dados públicos e manual de procedimentos;
- Vetos à isenção tributária e à compra de LRS pelo fundo.
A Syngenta está ao lado do produtor rural em todos os momentos, oferecendo as soluções necessárias para construirmos, juntos, um agro cada vez mais inovador, rentável e sustentável.
Confira a central de conteúdos Mais Agro para ficar por dentro de tudo o que está acontecendo no campo.
Deixe um comentário