
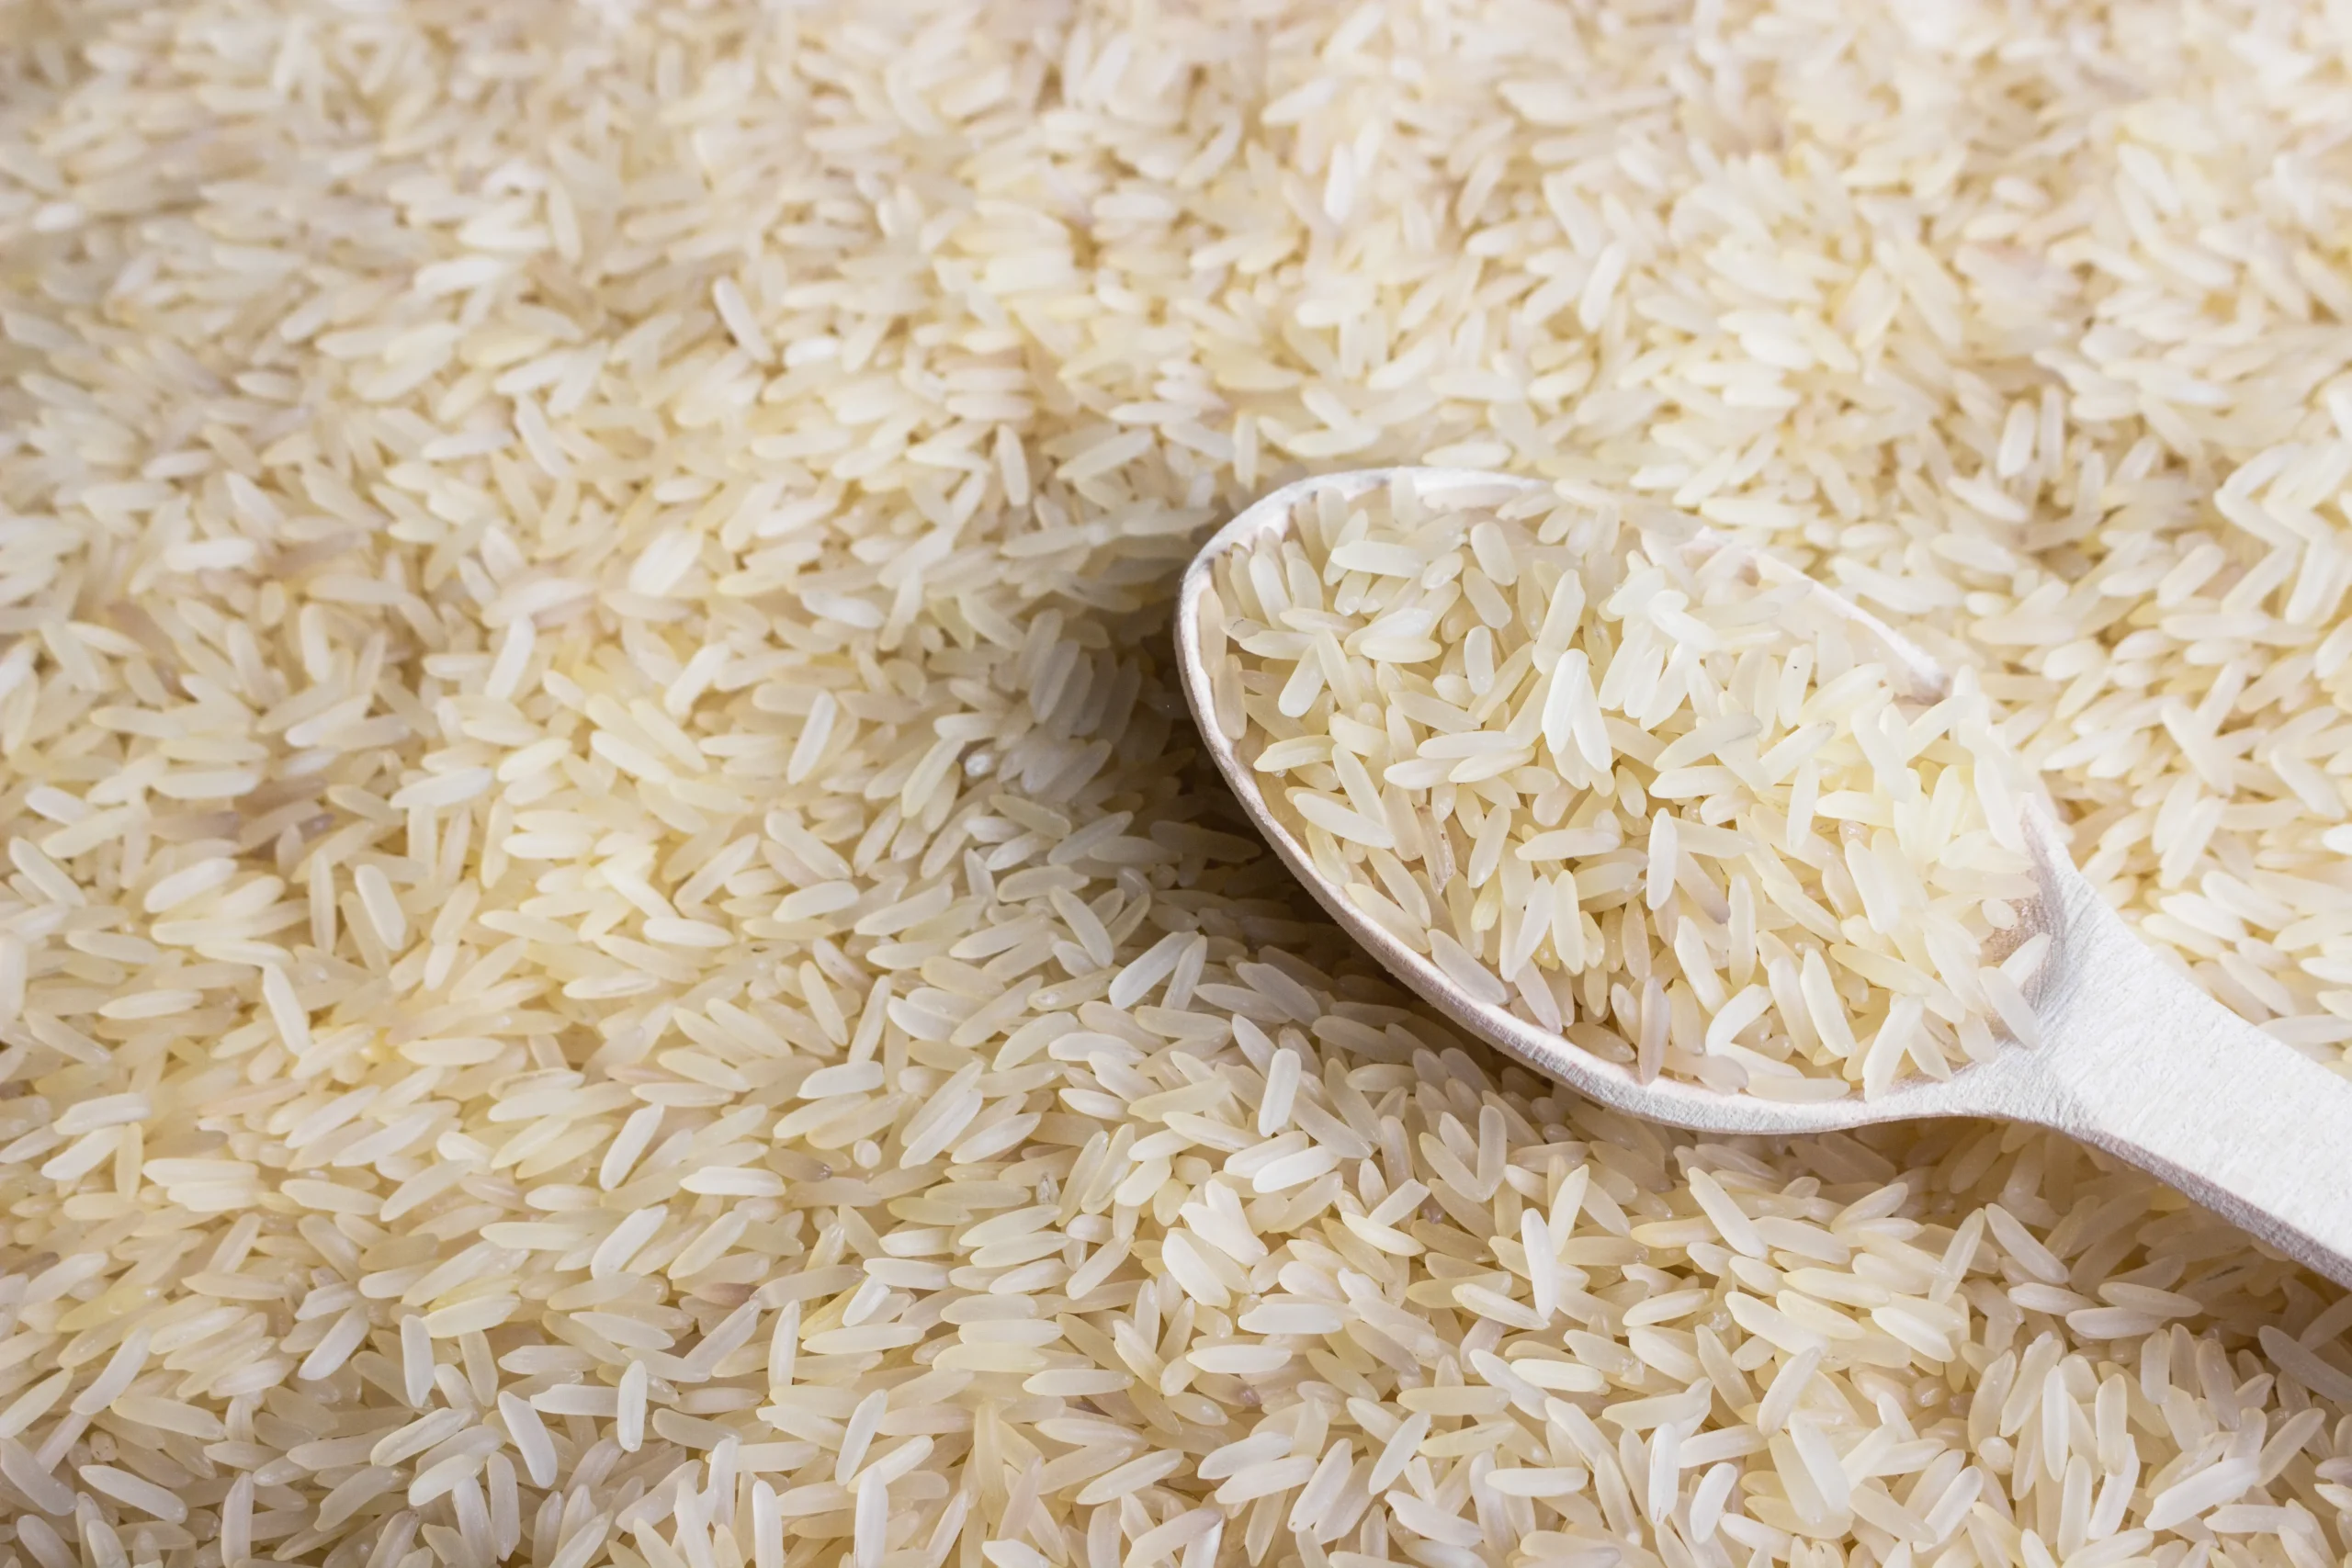
O mercado do arroz atravessa um momento de atenção entre a entressafra, o plantio da nova safra e a expectativa de oferta menor. No Rio Grande do Sul, principal estado produtor, a semeadura estava em 5% da área prevista, abaixo dos 7% considerados normais para o período. A chuva tem interrompido os trabalhos em algumas áreas, mas o setor espera recuperar parte do ritmo.
As cotações haviam reagido ao longo do segundo semestre, subindo de cerca de R$ 50 por saca durante a safra para até R$ 81 a R$ 82 no Rio Grande do Sul. Nesta semana, porém, houve recuo para a faixa de R$ 78 a R$ 79 por saca. A movimentação ocorre em um cenário no qual a safra recorde de 2024 ainda abastece o mercado, enquanto a perspectiva de menor plantio ajuda a sustentar os preços.
Mercado do arroz acompanha plantio e estoques no Sul
A área brasileira de arroz para 2026/27 é estimada em cerca de 1,55 milhão de hectares na avaliação reproduzida nas capturas. O movimento esperado varia por região: Mato Grosso pode ampliar a área para 110 mil hectares, enquanto no Rio Grande do Sul o plantio pode recuar para 850 mil hectares. A diferença regional pode alterar a distribuição da produção, mesmo que o resultado nacional dependa também da produtividade.
Como referência independente, o primeiro levantamento da safra 2026/27 da Conab, divulgado em outubro, estima área nacional próxima de 1,53 milhão de hectares e produção de 10,8 milhões de toneladas. A estimativa oficial é inicial e pode ser atualizada conforme o plantio avance. Já a previsão de produção nacional de 10,5 milhões de toneladas mencionada na reportagem-base se refere ao ano corrente, não deve ser confundida com a projeção da próxima safra.
Chuva atrasa operações, mas o cenário ainda não é de quebra generalizada
O volume de chuva no Sul tem provocado interrupções no campo e dificultado o avanço da semeadura em algumas áreas. Ainda assim, a avaliação do analista de grãos Vlamir Brandalize, apresentada no material, é que o plantio segue e que os efeitos mais severos associados ao El Niño não haviam se confirmado até aquele momento. O temor de uma seca intensa perdeu força diante de precipitações acima do esperado em partes da região.
Para o arroz irrigado, a disponibilidade de água é central ao ciclo. O excesso pode atrapalhar o calendário e as operações, mas a falta de água representa um risco importante para a condução da lavoura. O cenário depende da distribuição das chuvas e da possibilidade de os produtores aproveitarem janelas de tempo firme para recuperar o atraso.
Demanda interna e varejo limitam a recuperação das cotações
Apesar da reação registrada nos preços durante o segundo semestre, a demanda por arroz e feijão permanece sem crescimento expressivo, segundo a análise reproduzida no texto. O varejo ainda tem produtos comprados durante o período de preços mais baixos e mantém promoções, o que limita a transmissão da alta ao produtor. Indústrias também adotam cautela na formação de estoques enquanto aguardam maior clareza econômica.
A entrada de arroz do Mercosul e o ritmo das exportações foram citados como fatores adicionais de pressão nas últimas semanas. Assim, a perspectiva de menor área não se converte automaticamente em alta contínua: o mercado também reage à disponibilidade atual, ao consumo, aos estoques comerciais e ao ritmo de compra das indústrias.
Exportações podem ajudar a equilibrar a oferta
O mercado externo aparece como um ponto de apoio para o arroz brasileiro. As vendas externas poderiam alcançar 2 milhões de toneladas em base casca até novembro, conforme a previsão mencionada no material. Problemas climáticos em países fornecedores e preços internacionais mais altos podem favorecer a competitividade brasileira em destinos da América Central e da África.
O desempenho efetivo dependerá da demanda dos compradores, da logística e da capacidade de atender aos mercados no período. A exportação ajuda a escoar a oferta, mas não elimina as incertezas sobre o consumo interno nem sobre a velocidade de recuperação do plantio no Rio Grande do Sul.
Entre os principais pontos a acompanhar nas próximas semanas estão:
- Plantio no Rio Grande do Sul: avanço a partir do nível de 5% e recuperação em relação ao ritmo usual de 7%.
- Área por estado: possível expansão em Mato Grosso e redução no Rio Grande do Sul, conforme as estimativas citadas.
- Preços e demanda: reação das cotações à oferta, às promoções no varejo e à formação de estoques.
- Exportações: confirmação do volume projetado e desempenho dos mercados compradores.
O quadro combina uma entressafra com estoques atentos, plantio ainda no início e preços que perderam parte da alta recente. A evolução das chuvas e o ritmo de semeadura serão determinantes para avaliar a oferta futura, enquanto demanda doméstica e exportações devem influenciar as negociações no curto prazo.
A Syngenta está ao lado do produtor rural em todos os momentos, oferecendo as soluções necessárias para construirmos, juntos, um agro cada vez mais inovador, rentável e sustentável.
Confira a central de conteúdos Mais Agro para ficar por dentro de tudo o que está acontecendo no campo.
Deixe um comentário